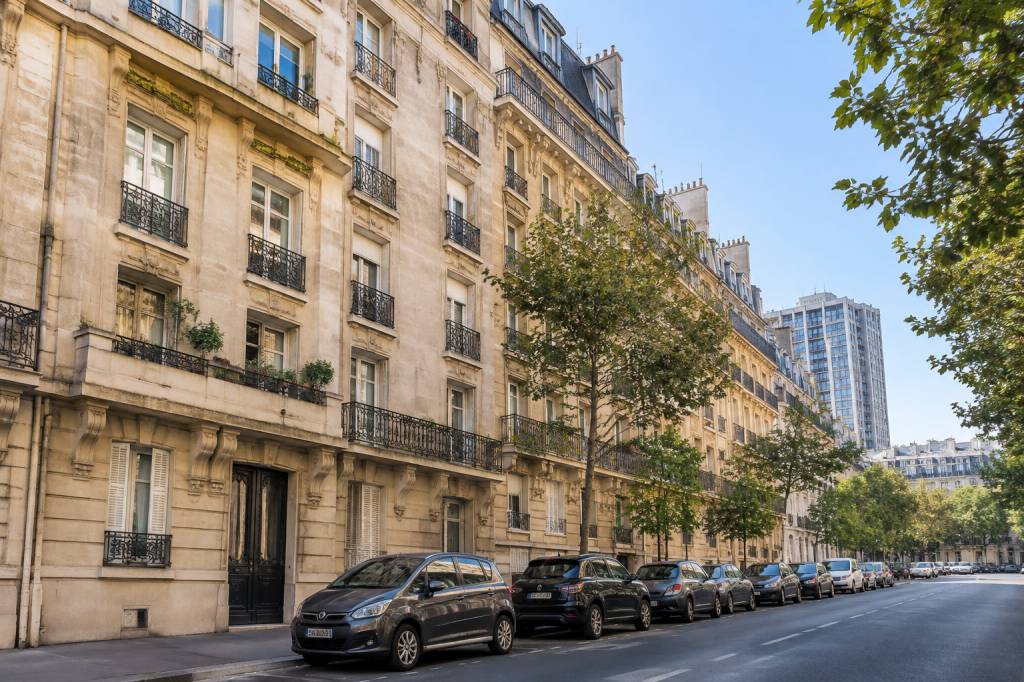
Le 1 rue Ernest Renan, 75015 Paris, se situe dans un arrondissement particulièrement recherché par les acquéreurs comme par les locataires. Le 15e arrondissement combine une image résidentielle rassurante, une bonne desserte en transports, des commerces de proximité et une demande locative relativement régulière. Autrement dit, l’adresse coche plusieurs cases importantes pour un investissement immobilier parisien… même si cela ne transforme pas automatiquement chaque studio en machine à rendement.
Avant de parler chiffres, une précision s’impose : le prix immobilier exact dépend de la surface, de l’étage, de l’état du logement, de la présence d’un ascenseur, de l’exposition, du plan et des éventuelles nuisances. Deux appartements situés dans le même immeuble peuvent ainsi afficher des valeurs sensiblement différentes. L’estimation présentée ici constitue donc une base de travail à affiner avec les caractéristiques précises du bien et les dernières ventes observées.
Un emplacement résidentiel dans le 15e arrondissement
Le 15e est l’un des arrondissements les plus peuplés de Paris. Il attire une clientèle variée : jeunes actifs, familles, étudiants, professions médicales et investisseurs à la recherche d’un secteur moins spéculatif que certains quartiers centraux.
Autour de la rue Ernest Renan, l’environnement bénéficie généralement de la proximité des commerces, des établissements scolaires, des services et des transports. La demande locative repose donc moins sur un effet de mode que sur une utilité quotidienne très concrète. C’est souvent un bon point pour limiter la vacance locative : les locataires choisissent d’abord un quartier dans lequel ils peuvent vivre facilement.
Pour un investisseur, cette stabilité a toutefois une contrepartie : le prix d’acquisition reste élevé. Dans le 15e, le rendement locatif brut dépasse rarement les niveaux observés dans des communes de première couronne ou dans des villes régionales. Ici, la stratégie repose davantage sur la solidité patrimoniale, la liquidité à la revente et la régularité de la demande que sur un rendement spectaculaire.
Quel prix immobilier au 1 rue Ernest Renan ?
À Paris, une estimation par adresse doit être maniée avec prudence. Les bases de données immobilières permettent d’observer des ventes réalisées dans un secteur, mais elles ne donnent pas toujours une photographie suffisamment fine de chaque immeuble. Pour le 1 rue Ernest Renan, il faut donc croiser plusieurs éléments :
- les ventes récentes de logements comparables dans la rue et les rues voisines ;
- la surface Carrez et la configuration du logement ;
- l’étage, l’ascenseur et la luminosité ;
- l’état de la copropriété et le montant des charges ;
- la performance énergétique et les travaux à prévoir ;
- la présence d’un extérieur, d’une cave ou d’un parking.
À titre indicatif, un appartement courant dans ce secteur peut se situer dans une fourchette d’environ 9 000 à 11 500 euros par mètre carré, selon la période de référence et les caractéristiques du bien. Un logement très bien placé, rénové, lumineux et situé dans un immeuble recherché peut dépasser cette moyenne. À l’inverse, un appartement en rez-de-chaussée, sombre, mal agencé ou soumis à d’importants travaux peut se négocier nettement plus bas.
Cette fourchette n’est pas une valeur officielle attachée au numéro 1. Elle sert à cadrer une première analyse. Le marché parisien évolue rapidement : taux de crédit, niveau de l’offre, réglementation locative et pouvoir d’achat des ménages peuvent faire varier les prix en quelques mois. Une estimation sérieuse doit donc mentionner sa date.
Exemples d’estimation selon la surface
Pour visualiser les ordres de grandeur, prenons une hypothèse de prix comprise entre 9 000 et 11 500 euros par mètre carré, hors frais d’acquisition et éventuels travaux.
- Studio de 20 m² : valeur indicative de 180 000 à 230 000 euros ;
- Deux-pièces de 35 m² : environ 315 000 à 402 500 euros ;
- Appartement de 50 m² : environ 450 000 à 575 000 euros ;
- Trois-pièces de 65 m² : environ 585 000 à 747 500 euros.
Ces montants correspondent au prix du bien, sans intégrer les frais de notaire, les honoraires d’agence lorsqu’ils sont à la charge de l’acquéreur, les travaux ou le mobilier. Pour un investissement, cette distinction est essentielle. Un appartement affiché à 350 000 euros peut représenter une enveloppe totale beaucoup plus importante une fois le financement et la remise en état intégrés.
La surface ne fait pas tout. Un 35 m² parfaitement distribué peut être plus facile à louer qu’un 40 m² composé d’un long couloir et d’une cuisine sans fenêtre. En immobilier, les mètres carrés ont parfois le sens de l’humour : certains travaillent beaucoup plus que d’autres.
Quel loyer envisager pour un investissement locatif ?
Le loyer potentiel doit être étudié avec la réglementation applicable à Paris. Le 15e arrondissement est soumis à l’encadrement des loyers. Le bailleur doit respecter un loyer de référence majoré, calculé selon plusieurs critères : adresse, époque de construction, nombre de pièces, caractère meublé ou non et période de référence des données.
Le montant réellement applicable ne peut donc pas être déduit d’une simple moyenne trouvée dans une annonce. Il faut vérifier le loyer de référence majoré correspondant au logement. Un complément de loyer peut parfois être envisagé si le bien présente des caractéristiques particulières, mais il doit être justifié et reste contestable dans certaines situations.
Pour une première simulation, on peut retenir des niveaux indicatifs autour de :
- studio de 20 m² : 800 à 1 000 euros mensuels selon le statut, l’état et les équipements ;
- deux-pièces de 35 m² : 1 250 à 1 550 euros mensuels ;
- appartement de 50 m² : 1 700 à 2 100 euros mensuels ;
- trois-pièces de 65 m² : 2 100 à 2 700 euros mensuels.
Ces estimations doivent impérativement être confrontées à l’encadrement des loyers et aux annonces réellement louées dans le secteur. Les annonces encore en ligne ne reflètent pas toujours le prix final signé. Un logement affiché trop cher peut rester vacant plusieurs semaines, ce qui réduit rapidement le rendement espéré.
Calcul du rendement locatif au 1 rue Ernest Renan
Le rendement brut se calcule simplement :
Rendement brut = loyer annuel hors charges ÷ coût total d’acquisition × 100
Prenons l’exemple d’un studio de 20 m² acheté 210 000 euros, avec un loyer mensuel de 900 euros hors charges. Le revenu annuel atteint 10 800 euros. En ne prenant en compte que le prix d’achat, le rendement brut est de :
10 800 ÷ 210 000 × 100 = 5,14 %
Ce résultat semble séduisant, mais il est incomplet. Il faut ajouter les frais de notaire, les frais d’agence éventuels, le mobilier si le bien est loué meublé, les travaux, les charges non récupérables et la fiscalité. Avec une enveloppe globale de 230 000 euros, le rendement brut réel sur coût total tombe à environ 4,70 %.
Pour un deux-pièces de 35 m² acheté 360 000 euros et loué 1 400 euros par mois, le revenu annuel s’élève à 16 800 euros. Le rendement sur le prix d’achat ressort à environ 4,67 %. En intégrant les frais et quelques travaux, il peut se rapprocher de 4 %.
Dans ce secteur, un rendement net avant impôt compris entre 2,5 % et 3,5 % peut constituer une hypothèse réaliste selon le bien. Ce n’est pas le type de rendement qui fera frémir un tableur Excel, mais la stabilité locative et la valeur patrimoniale peuvent compenser partiellement cette modération.
Location nue ou LMNP : quelle stratégie choisir ?
Le choix entre location nue et location meublée dépend du profil du bien et de l’investisseur. La location nue peut convenir à un propriétaire recherchant une gestion plus simple et des baux plus longs. Elle s’intègre dans la catégorie des revenus fonciers, avec une fiscalité dépendant notamment du régime micro-foncier ou réel.
La location meublée peut permettre de viser un loyer supérieur, à condition de fournir un logement réellement équipé et de respecter les obligations réglementaires. Le statut de loueur en meublé non professionnel, ou LMNP, est souvent étudié pour les petites surfaces parisiennes. Le régime réel peut permettre de prendre en compte certaines charges et l’amortissement comptable, mais il nécessite une analyse personnalisée et un suivi rigoureux.
Le meublé n’est cependant pas une solution magique. Il implique l’achat et le renouvellement du mobilier, une rotation potentiellement plus élevée des locataires et une gestion administrative plus exigeante. Le meilleur statut est celui qui correspond au bien, au temps disponible et à la situation fiscale du propriétaire.
Les travaux : un levier de rentabilité à surveiller
Un appartement à rénover peut être acheté moins cher et offrir une meilleure marge de négociation. Mais la rénovation doit être chiffrée avant la signature, idéalement avec plusieurs devis. À Paris, une rénovation complète peut rapidement atteindre plusieurs centaines d’euros par mètre carré, voire davantage si l’électricité, la plomberie, les fenêtres ou la distribution des pièces doivent être repris.
La performance énergétique mérite une attention particulière. Un logement classé F ou G peut rencontrer des restrictions ou des difficultés de location selon les règles en vigueur et leur calendrier d’application. Avant d’investir au 1 rue Ernest Renan, il faut demander le diagnostic de performance énergétique, examiner les procès-verbaux d’assemblée générale et vérifier les travaux votés ou envisagés dans la copropriété.
Un appartement affichant un prix au mètre carré inférieur au marché n’est pas nécessairement une bonne affaire. Si la décote correspond à 50 000 euros de travaux et à une copropriété en difficulté, le rabais peut disparaître très vite. À l’inverse, un bien nécessitant une rénovation maîtrisée peut créer de la valeur, améliorer le confort et faciliter la location.
Les points à vérifier avant d’acheter
- Le règlement de copropriété autorise-t-il la location meublée envisagée ?
- Le logement respecte-t-il les critères de décence et de surface minimale ?
- Quel est le loyer de référence majoré applicable à l’adresse ?
- Le DPE permet-il une location immédiate et durable ?
- Quel est le montant des charges non récupérables ?
- Des travaux de façade, de toiture, d’ascenseur ou de chauffage sont-ils prévus ?
- Le prix demandé intègre-t-il une cave, un balcon ou une place de stationnement ?
- Quel est le coût total après frais d’acquisition, travaux et ameublement ?
Il faut également vérifier la demande locative réelle. Un studio proche des transports, lumineux et bien agencé pourra trouver preneur rapidement. Un appartement plus grand, mais mal distribué ou énergivore, peut connaître une vacance plus longue malgré une adresse attractive.
Une adresse adaptée à quel investisseur ?
Le 1 rue Ernest Renan peut convenir à un investisseur privilégiant la sécurité patrimoniale, la demande locative et la facilité de revente. Il s’adresse moins naturellement à celui qui cherche un rendement brut à deux chiffres dès la première année. Pour atteindre cet objectif à Paris, il faudrait souvent accepter davantage de travaux, une surface atypique, une gestion plus complexe ou un risque locatif supérieur.
La stratégie peut être pertinente dans plusieurs cas : acquisition d’un studio destiné à la location meublée, achat d’un deux-pièces pour une clientèle de jeunes actifs, constitution progressive d’un patrimoine ou achat d’un logement à conserver sur le long terme. Dans tous les cas, l’analyse doit distinguer trois objectifs : les revenus mensuels, la valorisation du capital et la simplicité de gestion.
Avant de formuler une offre, comparez le prix au mètre carré avec les ventes récentes, calculez le rendement sur le coût total et simulez un scénario prudent : un mois de vacance, une hausse des charges, une dépense imprévue et une fiscalité moins favorable. Si l’opération reste cohérente dans ce scénario, le dossier mérite une étude approfondie. Sinon, même la plus jolie plaque de rue ne suffira pas à sauver les chiffres.